

Роль ЛПК в жилищном строительстве России: объемы и доля деревянных домов
/FOTODOM
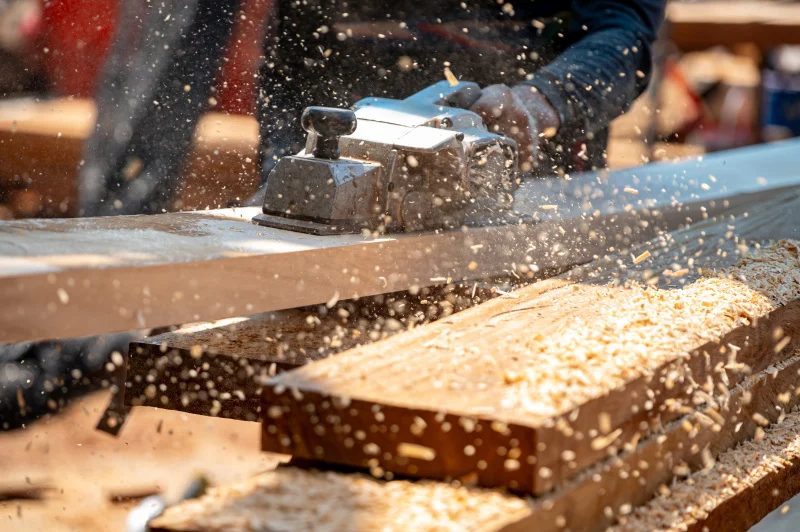
Лесопромышленный комплекс (ЛПК) России, объединяющий тысячи предприятий по заготовке и переработке древесины, вносит существенный вклад в развитие страны. На первый взгляд, доля его продукции в макроэкономических показателях относительно скромна: на предприятиях ЛПК трудится менее 1% занятого населения, и эти работники производят чуть более 1% ВВП. Вместе с тем, на лесозаготовку и деревообработку приходится 4% промышленного производства, отрасль является особо значимой для экономики примерно 30 субъектов РФ, а от занятости на предприятиях ЛПК напрямую зависят благополучие сотен населенных пунктов и сохранение поселенческой структуры во многих регионах.
Без устойчивого развития ЛПК невозможно достижение целей национального развития, так как его продукция обеспечивает значительную долю материалов для жилищного строительства — как индивидуального, так и многоквартирного. Так, по данным Россельхозбанка, по итогам 2023 года объем деревянного домостроения в России составил 15,7 млн кв. метров, а его доля в общей структуре ввода жилья достигла 14,2%. В сегменте индивидуального жилищного строительства (ИЖС) доля деревянных домов в 2023 году оценивалась в 30-35%. А если учитывать все более популярные комбинированные и многослойные конструкции с деревянным каркасом, то этот показатель достигает 43%.
Благодаря принятию новых технических норм использование дерева стало шире и в многоквартирном строительстве. В 2023 году в России построили 207 деревянных многоквартирных домов общей площадью 24,2 тыс. кв. метров — на 57% больше, чем в 2022-м. Этот рост продолжился и в последующие годы. По информации, озвученной в начале года на заседании Комитета Совета Федерации по федеративному устройству, региональной политике, местному самоуправлению и делам Севера, доля деревянного домостроения по итогам 2024 года заметно увеличилась и продолжила расти в 2025 году.
Принятый органами власти комплекс документов предполагает дальнейшее увеличение объемов жилищного строительства. Согласно положениям обновленной Стратегии развития лесного комплекса, к 2030 году ожидается сохранение высоких темпов ввода новых зданий всех типов (4,8% в год). Это должно стимулировать сопоставимый рост в сегменте деревянного домостроения.
При этом все большую долю в реализации планов возьмут на себя предприятия, выпускающие серийные сборные конструкции. В III квартале года заводские домокомплекты производят 129 организаций, и их число продолжает расти. Такая динамика ускорит индустриализацию ИЖС за счет расширения доли сборного деревянного домостроения, сократит сроки возведения жилья и повысит его качество. Ожидается, что к 2030 году производство деревянных домокомплектов в России будет увеличиваться на 3% ежегодно и достигнет 13,6 млн кв. метров.
На грани убыточности
Вместе с тем, непростая ситуация в экономике грозит развернуть вспять позитивные тенденции в строительстве и спровоцировать снижение объемов ввода жилья.
ЛПК уже отреагировал на сжатие внутреннего спроса и экспортные ограничения, ставшие следствием закрытия ряда внешних рынков (на них поставлялось до половины продукции). Так, в 2025 году 56% экспорта ЛПК пришлось на Китай, и такая концентрация на одном направлении создает определенные риски. Одновременно в прошлом году выпуск пиломатериалов уменьшился на 4% — до 35,7 млн кубометров. И скорее всего, такие же или несколько меньшие показатели будут зафиксированы и в этом году.
Ведь ранее рост внутреннего потребления пиломатериалов вследствие развития деревянного домостроения (особенно ИЖС, доля которого возросла до 70% к первым месяцам 2026 года) и производства мебели отчасти компенсировал общий спад спроса на лесопродукцию. Однако теперь и эти сегменты перешли к сокращению. Например, в прошлом году внутренний спрос на пиломатериалы обвалился на 12,5% — до 16,9 млн кубометров. Согласно пессимистичному прогнозу Минпромторга, при совокупном ухудшении условий на внешнем и внутреннем рынках не исключено дальнейшее падение выпуска этой продукции еще на 30% от нынешних объемов. Текущее состояние предприятий ЛПК вызывает беспокойство. Основной негативный фактор — сокращение лесозаготовки на фоне падающего спроса. По данным Минпромторга, в 2025 году она снизилась по сравнению с 2024-м на 6,3% — до 182 млн кубометров. Реальное падение может быть выше, так как часть сектора находится в «серой» зоне. Например, в ПАО «Сегежа Групп» прошлогоднее сокращение оценивают в 10%.
В любом случае это отражается на финансовом состоянии компаний. По оценкам отраслевых экспертов, от 40% до половины предприятий лесозаготовительного и деревообрабатывающего комплекса являются убыточными, причем это относится как к крупным предприятиям, так и к прочим игрокам рынка. Иного сложно и ожидать, так как в условиях падения спроса произошло не только сокращение лесозаготовки и общего объема выпуска продукции, но и, в некоторых случаях, затоваривание складских помещений и стагнация цен. Так, в этот строительный сезон многие лесопилки Судогодского района Владимирской области сохранили расценки на брус, обрезную доску и некоторые другие материалы на прошлогоднем уровне — 16-18 тыс. рублей за куб.
Вместе с тем, отрасль сохраняет хороший потенциал роста. В числе крупнейших новых предприятий, начавших свою деятельность в 2025 году, были и связанные с ЛПК. Среди них — завод по производству ДСП в Калужской области (инвестиции в развитие в объеме 22 млрд рублей), завод по производству конструкционной фанеры RFP Group в Хабаровске (инвестировано около 4,8 млрд рублей), деревообрабатывающий цех ООО «Леспромпресс» в Кургане (инвестиции в размере 1 млрд рублей) и другие. Таким образом, в случае оживления спроса отрасль по-прежнему интересна для инвестиций.
Совместная ответственность
Однако зарабатывать и развиваться можно даже на падающем рынке. Так, на фоне сокращения спроса на отдельные товары динамично растет выпуск современных материалов, которые рынок только пытается «распробовать». В частности, это относится к CLT-панелям, плитам OSB (+77% за четыре года), террасной доске и ряду других позиций.
В сложившихся условиях больше шансов сохранить устойчивость у предприятий, делающих ставку на повышение эффективности бизнес-процессов и выпуск перспективной продукции. Работы в этом направлении много: в отрасли, особенно на небольших предприятиях, сохраняется относительно низкая производительность труда, однако компании последовательно работают над ее повышением.
К примеру, на крупнейшем в Псковской области лесоперерабатывающем заводе «Судома» недавно завершилось внедрение инструментов бережливого производства в рамках нацпроекта «Производительность труда». Благодаря этому выработка на пилотном участке по выпуску обрезных пиломатериалов увеличилась на 15%, а время на упаковку продукции сократилось на 21,5%. Также на предприятии начали работать информационный центр лесопильного производства, стенд производственного анализа и другие инструменты бережливого производства. «Опыт «Судомы» очень важен, чтобы продвигать проект дальше, на другие предприятия Псковской области», — отмечает заместитель гендиректора Фонда инвестиционного развития Псковской области, руководитель Регионального центра компетенций Дмитрий Чепюк.
В целом, текущую ситуацию нельзя считать благоприятной для предприятий ЛПК. «Крупные компании приспособились к новым реалиям быстрее, а малый и средний бизнес все еще испытывает трудности с издержками», — считает руководитель направления департамента проектной логистики группы ООО «Транзит» Сергей Колчин.
Размышляя о будущем, определенные надежды участники рынка возлагают на обновление Стратегии развития лесного комплекса до 2030 года с продлением горизонта действия этого документа до 2035 года, а также на реализацию комплекса мер, которые уже получили консолидированную поддержку федеральных органов власти. В их числе разработка сметных нормативов для проектирования и строительства зданий из деревянных конструкций по панельной и каркасно-панельной технологиям, расширение господдержки производителей деревянных домокомплектов, наращивание подготовки кадров для предприятий, работающих по прогрессивным технологиям, дальнейшая цифровизация отрасли, формирование региональных моделей функционирования лесного комплекса.
«Для перехода лесопереработки к активному развитию требуется долгая совместная работа государства и участников рынка», — заключает ведущий аналитик группы «Текарт» Евгения Пармухина.

 Русский
 العربية
 Հայերեն
 Azərbaycan dili
 Беларуская мова
 简体中文
 Nederlands
 English
 Eesti
 Français
 ქართული
 Deutsch
 עִבְרִית
 Italiano
 Қазақ тілі
 Кыргызча
 Latviešu valoda
 Lietuvių kalba
 Português
 Română
 Српски језик
 Español
 Тоҷикӣ
 Türkçe
 Українська
 O‘zbekcha
 יידיש