

Лидер продаж — Коммунарка: распределение сделок по районам Новой Москвы в III квартале 2026 года
«Метриум»
На первичном рынке Новой Москвы по итогам III квартала 2026 года зафиксировано сокращение объема предложения: на 1 % относительно предыдущего квартала и на 25 % в годовом выражении. При этом средневзвешенная стоимость квадратного метра достигла 337 880 рублей — показатель вырос на 2 % за квартал и на 16 % по сравнению с аналогичным периодом прошлого года. Такие данные приводит компания «Метриум».
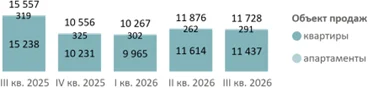
В III квартале 2026 года на первичном рынке Новой Москвы экспонировалось 11,7 тыс. лотов (-1% за квартал, -25% за год) в 47 проектах. В структуре предложения 11,4 тыс. объектов пришлось на квартиры (-2% за квартал, -25% за год), а 0,3 тыс. – на апартаменты (+11% за квартал, -9% за год).
В отчетном периоде на рынок Новой Москвы не вышло ни одного нового проекта. Тем не менее объем предложения продемонстрировал стабильность и сократился всего на 1% относительно II квартала благодаря выходу 21 нового корпуса.
Динамика объема предложения на первичном рынке Новой Москвы по кварталам, шт.
Источник: Метриум
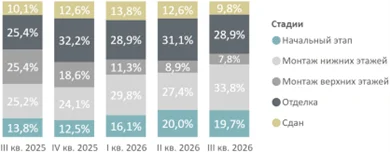
В структуре предложения по стадиям строительной готовности не произошло значительных изменений. За счет выхода новых корпусов доля лотов на начальном этапе практически не изменилась (19,7%, -0,3 п.п. за квартал), при этом часть предложения перешла на стадию монтажа нижних этажей (33,8%, +6,4 п.п.). Объемы площадей в сданных корпусах (9,8%, -2,8 п.п.) и на стадии отделочных работ (28,9%, -2,2 п.п.) сократились.
Структура предложения Новой Москвы по стадии строительной готовности, количество лотов
Источник: Метриум
В распределении предложения по типологии выражена тенденция к сокращению объема наиболее доступных форматов, попадающих под лимиты семейной ипотеки. Доли студий (9,5%, -1,5 п.п. за квартал) и однокомнатных квартир (35,5%, -3,5 п.п.) снизились. Одновременно выросла доля двухкомнатных (34%, +0,6 п.п.) и трехкомнатных лотов (19,7%, +3,6 п.п.).
В структуре предложения по типу отделки сохраняется тенденция к росту доли лотов без отделки (65,5%, +4,4 п.п. за квартал). При этом доли лотов с чистовой отделкой (22,1%, -2,9 п.п.) и с отделкой white box (12,4%, -1,5 п.п.) сократились на фоне стабильного вымывания предложения данных форматов.
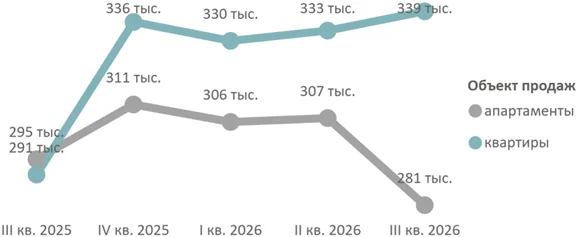
По подсчетам аналитиков «Метриум», средневзвешенная цена квадратного метра квартир и апартаментов по итогам III квартала 2026 года составила 337 880 рублей (+2% за квартал, +16% за год). Средневзвешенная цена квартир – 339 130 рублей за кв. метр (+2% за квартал, +17% за год), апартаментов – 281 460 рублей за кв. метр (-8% за квартал, -5% за год).
Средневзвешенная цена предложения Новой Москвы по кварталам, руб. за кв. м
Источник: Метриум
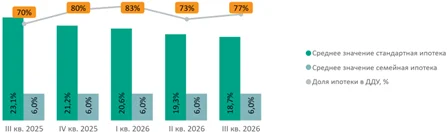
Доля сделок с привлечением ипотечного кредита в III квартале составила 77% (+4 п.п. за квартал, +7 п.п. за год). Средняя ставка по рыночной ипотеке за квартал сократилась на 0,6 п.п. до 18,7%.
Доля ипотеки в сделках по ДДУ на первичном рынке недвижимости Новой Москвы по кварталам в зависимости от средних ставок по ипотеке, предлагаемых банками
Источник: Метриум, Дом.рф.
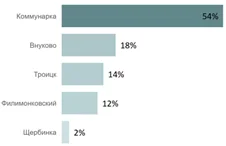
Среди районов максимальное число сделок было зарегистрировано в Коммунарке (54%, -1 п.п. за квартал). В данном районе по продажам лидируют «Саларьево парк» (320 ДДУ), «Первый Ясеневский» (230 ДДУ) и «Новые смыслы» (195 ДДУ).
Распределение сделок по ДДУ на первичном рынке недвижимости Новой Москвы по районам
Источник: Метриум
Основные тенденции
«По итогам III квартала спрос на рынке Новой Москвы вырос на 27% до 3,5 тыс. ДДУ, достигнув пика в сентябре (1,4 тыс. ДДУ), – отмечает Юлия Иванова, директор департамента аналитики и консалтинга компании «Метриум»». – Рост показателя был обеспечен эффектом низкой базы предыдущего квартала, сезонностью и ожидаемыми изменениями условий семейной ипотеки, вступившими в силу 1 октября».
По словам эксперта, рост продаж в бюджетном сегменте повлиял на структуру экспозиции: удельный вес студий и однокомнатных лотов уменьшился на 5 п. п. Это привело к увеличению средней площади предлагаемого лота на 6 % — до 57,4 кв. метра.
Несмотря на отсутствие новых проектов, девелоперы поддерживали активность за сч ет расширения текущих площадок: в реализуемых объектах запущено 21 новое корпусное решение. В результате объем предложения сохранил стабильность, скорректировавшись лишь на 1 % вниз.
 Русский
 العربية
 Հայերեն
 Azərbaycan dili
 Беларуская мова
 简体中文
 Nederlands
 English
 Eesti
 Français
 ქართული
 Deutsch
 עִבְרִית
 Italiano
 Қазақ тілі
 Кыргызча
 Latviešu valoda
 Lietuvių kalba
 Português
 Română
 Српски језик
 Español
 Тоҷикӣ
 Türkçe
 Українська
 O‘zbekcha
 יידיש